Saúde
Carnê-Leão para profissionais da saúde: guia prático
Quem atende pacientes particulares no CPF precisa recolher o Imposto de Renda todo mês. Quem paga, como o cálculo funciona, o que o livro-caixa permite deduzir, os prazos e os erros que mais aparecem na declaração anual.
Publicado em
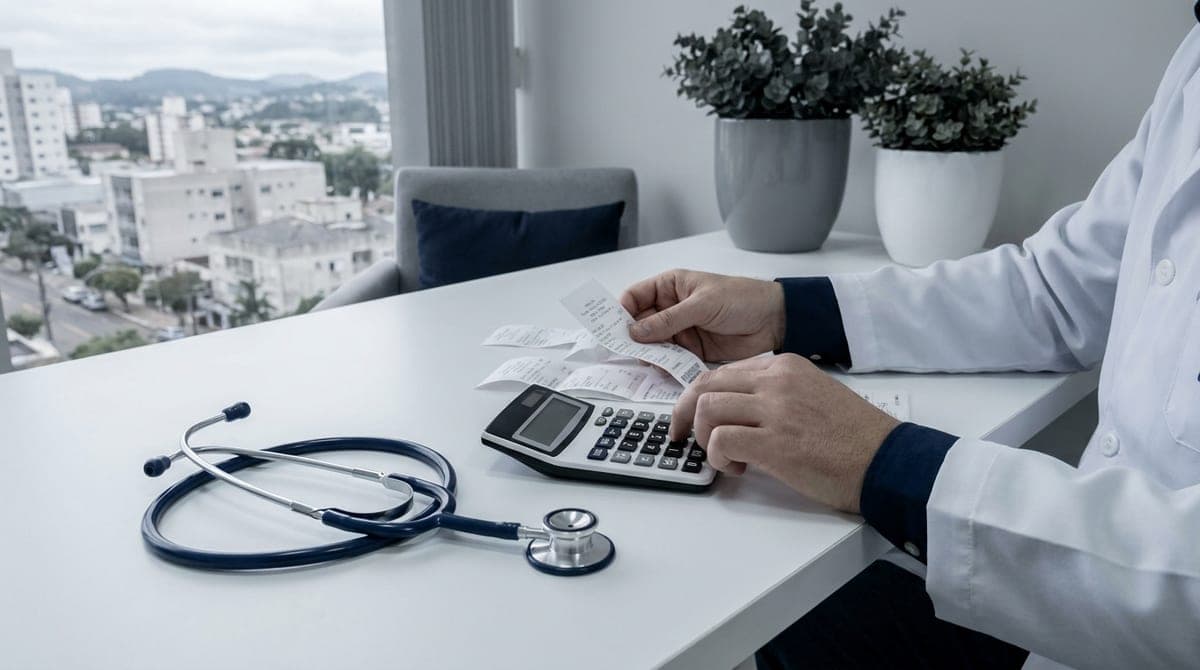
Médico que atende em consultório próprio, dentista com agenda particular, psicólogo que recebe por sessão, fisioterapeuta que faz atendimento domiciliar. Todos eles têm algo em comum quando recebem de pacientes pessoa física no CPF: o Imposto de Renda não é descontado na fonte. Quem precisa calcular e pagar, todo mês, é o próprio profissional.
É para isso que existe o Carnê-Leão. E é justamente por ser mensal que ele costuma dar trabalho: um mês esquecido hoje vira multa e juros na declaração do ano seguinte.
O que é o Carnê-Leão
O Carnê-Leão é o recolhimento mensal obrigatório do Imposto de Renda sobre rendimentos recebidos de pessoas físicas ou do exterior, quando não há retenção na fonte. Não é um imposto diferente: é o mesmo IR da pessoa física, pago de forma antecipada, mês a mês, em vez de ficar tudo para a declaração anual.
O cálculo e a emissão da guia (DARF) são feitos no sistema Carnê-Leão Web, dentro do portal e-CAC da Receita Federal. Ao final do ano, os dados lançados ali podem ser importados para a declaração de ajuste anual.
Quem precisa pagar
Na área da saúde, o Carnê-Leão alcança o profissional que:
- atende pacientes particulares e recebe diretamente deles, no CPF;
- recebe de pacientes que moram no exterior;
- aluga ou subloca sala para outros profissionais e recebe o aluguel de pessoa física.
E quando quem paga é uma clínica ou um hospital?
Aí a lógica muda. Quando o profissional presta serviço como pessoa física para uma pessoa jurídica (clínica, hospital, operadora), é a empresa pagadora que, em regra, retém o Imposto de Renda na fonte. Esse valor não entra no Carnê-Leão, mas aparece na declaração anual, junto com o informe de rendimentos da fonte pagadora.
Na prática, muita gente tem as duas situações ao mesmo tempo: plantões ou atendimentos para uma clínica, com retenção, e pacientes particulares, sem retenção. Cada tipo de receita segue a sua regra, e as duas se encontram na declaração anual.
Como o cálculo funciona
O cálculo é mensal e segue esta ordem:
- Soma dos rendimentos do mês recebidos de pessoas físicas e do exterior.
- Deduções permitidas: despesas escrituradas no livro-caixa, contribuição ao INSS, dependentes e pensão alimentícia judicial, quando houver.
- Aplicação da tabela progressiva mensal do Imposto de Renda sobre o resultado, com alíquotas que vão de 7,5% a 27,5%.
Desde janeiro de 2026, com a Lei 15.270/2025, rendas mensais de até R$ 5 mil passaram a contar com uma redução que, na prática, zera o imposto, e há uma redução parcial para rendas um pouco acima desse valor. A regra é nova e o enquadramento de cada mês depende da soma dos rendimentos e das deduções. Por isso, o cálculo precisa ser feito com os números reais do profissional.
O INSS do autônomo
Quem atende como autônomo também é, em regra, contribuinte individual do INSS e precisa recolher a própria contribuição, respeitado o teto previdenciário. Esse recolhimento é separado do Carnê-Leão, mas o valor pago ao INSS entra como dedução no cálculo do imposto do mês.
Livro-caixa: o que dá para deduzir
O livro-caixa é o registro mensal das receitas e das despesas da atividade. Ele é o que permite ao profissional autônomo reduzir a base do Carnê-Leão com os gastos necessários para trabalhar.
Em linhas gerais, a legislação admite deduzir:
- remuneração de funcionários com vínculo empregatício (secretária, auxiliar) e os respectivos encargos trabalhistas e previdenciários;
- despesas de custeio necessárias à atividade, como aluguel e condomínio do consultório, energia, água, telefone, internet, material de consumo, limpeza e manutenção;
- emolumentos pagos a terceiros, como taxas e anuidade do conselho profissional.
E costuma não admitir:
- compra de equipamentos e bens duráveis (cadeira odontológica, aparelhos, computador, móveis), que são investimento, e não despesa de custeio;
- despesas de locomoção e transporte, salvo exceções específicas;
- despesas pessoais ou da família, mesmo que pagas com o mesmo cartão.
Dois detalhes importantes:
- as despesas precisam ser comprovadas com nota fiscal ou recibo em nome do profissional, e guardadas pelo prazo legal;
- a dedução do mês não pode ser maior que a receita do mês. O que sobra pode ser levado para os meses seguintes, dentro do mesmo ano, mas não passa para o ano seguinte.
Prazos
O DARF do Carnê-Leão vence no último dia útil do mês seguinte ao recebimento. O que foi recebido em agosto, por exemplo, é pago até o último dia útil de setembro.
Pagamento em atraso gera multa de mora e juros pela taxa Selic. E quando o recolhimento mensal simplesmente não é feito, o imposto aparece de uma vez na declaração anual, e a Receita pode aplicar multa isolada sobre o que deixou de ser recolhido mês a mês.
Receita Saúde e Carnê-Leão: agora os dados se cruzam
Desde 2025, os profissionais de saúde que atendem como pessoa física emitem os recibos pelo Receita Saúde, o sistema de recibo digital da Receita Federal. Os recibos emitidos ali alimentam o Carnê-Leão e a declaração do paciente.
Na prática, a Receita passou a saber quanto cada profissional recebeu, recibo por recibo. Recibo emitido e imposto recolhido precisam bater. Explicamos o funcionamento no artigo Receita Saúde: o que é e quem é obrigado.
Os erros mais comuns
Alguns problemas aparecem com frequência na declaração de profissionais da saúde que atendem no CPF:
- deixar meses sem recolher e tentar resolver tudo na declaração anual;
- deduzir a compra de equipamentos no livro-caixa, como se fosse despesa do mês;
- misturar gastos pessoais e profissionais, sem comprovante que ligue a despesa à atividade;
- não lançar receitas recebidas por Pix ou transferência, achando que só entra o que tem recibo;
- esquecer o INSS de contribuinte individual, ou recolher sem lançar a dedução;
- recibos que não conferem com os valores declarados no Carnê-Leão.
Nenhum desses erros costuma ser proposital. Quase sempre é falta de rotina: o mês fecha, a agenda aperta e o lançamento fica para depois.
Quando vale olhar para a PJ
Para quem tem faturamento alto no CPF, a soma de IR na tabela progressiva e INSS pode pesar. Em alguns casos, atender por meio de uma pessoa jurídica pode fazer sentido; em outros, continuar no CPF ainda é o melhor caminho. É uma comparação que precisa ser feita com os números do profissional, e que detalhamos no artigo Médico, dentista ou psicólogo: PF ou PJ?.
Como a F5 ajuda
Aqui em Chapecó, a rotina de Carnê-Leão, livro-caixa e Receita Saúde é parte do nosso trabalho com profissionais da saúde: lançamento mensal, conferência dos recibos, guia emitida no prazo e declaração anual sem surpresa. Veja como funciona na página de contabilidade para profissionais da saúde ou fale com a nossa equipe.
Resumo
- Recebeu de paciente pessoa física, sem retenção: entra no Carnê-Leão.
- Recebeu de clínica ou hospital (PJ): em regra, há retenção na fonte.
- O livro-caixa deduz despesas de custeio, não compra de equipamentos.
- O DARF vence no último dia útil do mês seguinte.
- Recibo do Receita Saúde e Carnê-Leão precisam bater, mês a mês.
Este texto descreve regras gerais e não substitui a análise do caso concreto. A tabela do Imposto de Renda e as regras de dedução podem mudar; confira sempre a legislação vigente.